Vay thế chấp để mua chung cư là lựa chọn phổ biến. Người mua cần hiểu rõ quy định pháp luật và yêu cầu ngân hàng. Sở hữu một căn hộ tại thành phố lớn là mục tiêu của nhiều gia đình trẻ. Tuy nhiên, không phải ai cũng có đủ tài chính để thanh toán một lần. Chính vì vậy, vay thế chấp hợp đồng mua bán căn hộ từ ngân hàng trở thành giải pháp phổ biến. Hình thức này giúp khách hàng vừa mua được nhà, vừa chủ động về dòng tiền.
1. Vay thế chấp hợp đồng mua bán căn hộ là gì?
Vay thế chấp hợp đồng mua bán căn hộ là hình thức khách hàng dùng hợp đồng mua bán căn hộ đã ký với chủ đầu tư để vay vốn ngân hàng. Tài sản bảo đảm chính là căn hộ hình thành trong tương lai. Khi ngân hàng giải ngân, khoản vay được dùng để thanh toán cho chủ đầu tư theo tiến độ. Đây là giải pháp phù hợp cho khách hàng mua nhà dự án.
2. Điều kiện vay thế chấp hợp đồng mua bán căn hộ
Để được ngân hàng xét duyệt, khách hàng phải đáp ứng một số điều kiện cơ bản.
-
Có hợp đồng mua bán căn hộ hợp pháp, ký với chủ đầu tư uy tín.
-
Chủ đầu tư phải nằm trong danh sách liên kết với ngân hàng hoặc được ngân hàng chấp thuận.
-
Người vay có năng lực hành vi dân sự, độ tuổi từ 18 đến 65.
-
Có thu nhập ổn định để đảm bảo khả năng trả nợ gốc và lãi.
-
Lịch sử tín dụng không nợ xấu tại các tổ chức tín dụng

3. Hạn mức và thời hạn vay
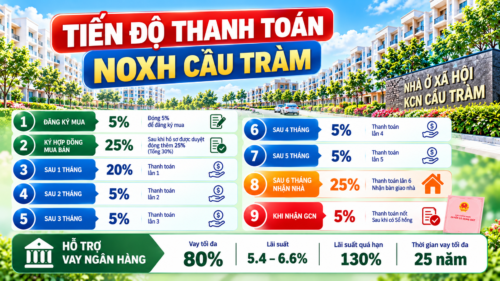
Ngân hàng thường cho vay từ 60% đến 80% giá trị căn hộ. Một số trường hợp khách hàng chứng minh thu nhập tốt có thể vay đến 90%. Thời hạn vay linh hoạt, tối đa lên đến 20 hoặc 25 năm. Hạn mức và thời hạn tùy theo từng ngân hàng, nhu cầu và khả năng tài chính của người vay.
4. Lãi suất vay và cách trả nợ
Ngân hàng thường áp dụng lãi suất ưu đãi cố định trong 6 – 24 tháng đầu. Sau thời gian ưu đãi, lãi suất sẽ thả nổi theo thị trường, cộng biên độ từ 2% – 4%/năm. Về phương thức trả nợ, phổ biến nhất là trả góp hàng tháng cả gốc và lãi. Tiền gốc giảm dần, lãi tính trên dư nợ thực tế, nhờ đó khoản trả hàng tháng nhẹ dần theo thời gian.
5. Hồ sơ vay thế chấp hợp đồng mua bán căn hộ
Để ngân hàng thẩm định và giải ngân, khách hàng cần chuẩn bị hồ sơ đầy đủ.
-
Đơn đề nghị vay vốn theo mẫu ngân hàng.
-
CMND/CCCD, sổ hộ khẩu, giấy đăng ký kết hôn hoặc xác nhận độc thân.
-
Hợp đồng mua bán căn hộ đã ký với chủ đầu tư.
-
Chứng từ thanh toán cho chủ đầu tư theo tiến độ.
-
Giấy tờ chứng minh thu nhập: sao kê lương, hợp đồng lao động, hoặc báo cáo tài chính nếu kinh doanh.
-
Các giấy tờ khác theo yêu cầu cụ thể của ngân hàng.
6. Quy trình vay thế chấp hợp đồng mua bán căn hộ
Quy trình vay thường gồm 5 bước cơ bản:
-
Khách hàng nộp hồ sơ vay vốn tại ngân hàng.
-
Ngân hàng thẩm định hồ sơ, kiểm tra năng lực tài chính và uy tín tín dụng.
-
Ngân hàng thẩm định hợp đồng mua bán và pháp lý dự án.
-
Hai bên ký hợp đồng tín dụng và hợp đồng thế chấp.
-
Ngân hàng giải ngân khoản vay theo tiến độ thanh toán với chủ đầu tư.
7. Ưu điểm của vay thế chấp hợp đồng mua bán căn hộ
Hình thức vay này mang lại nhiều lợi ích thiết thực. Khách hàng có thể sở hữu căn hộ khi chưa đủ vốn tích lũy. Lãi suất vay thường thấp hơn so với vay tín chấp. Thời hạn vay dài, giúp giảm áp lực trả nợ. Ngoài ra, thủ tục nhanh chóng nếu dự án đã liên kết với ngân hàng. Đây là phương án tối ưu cho gia đình trẻ có thu nhập ổn định.
8. Rủi ro và lưu ý khi vay
Bên cạnh lợi ích, khách hàng cũng cần chú ý rủi ro. Nếu không trả nợ đúng hạn, ngân hàng có quyền xử lý tài sản thế chấp. Lãi suất thả nổi sau ưu đãi có thể tăng cao, ảnh hưởng kế hoạch tài chính. Khách hàng cần tính toán kỹ dòng tiền để tránh nợ xấu. Ngoài ra, chỉ nên mua dự án của chủ đầu tư uy tín để hạn chế rủi ro pháp lý.
9. Kinh nghiệm vay hiệu quả
Để vay hiệu quả, khách hàng nên so sánh nhiều ngân hàng để chọn gói vay phù hợp. Cần chuẩn bị hồ sơ đầy đủ, minh bạch về thu nhập. Tính toán khả năng trả nợ hàng tháng trước khi vay. Ưu tiên chọn dự án đã được ngân hàng bảo lãnh để an tâm pháp lý. Luôn đọc kỹ hợp đồng tín dụng và hợp đồng thế chấp trước khi ký.
Vay thế chấp hợp đồng mua bán căn hộ là giải pháp tài chính thông minh cho người mua nhà. Với điều kiện đơn giản, hạn mức cao và thời gian vay dài, hình thức này giúp nhiều gia đình thực hiện giấc mơ an cư. Tuy nhiên, người vay phải cân nhắc khả năng tài chính, theo dõi lãi suất và chọn dự án uy tín. Thực hiện đúng quy trình sẽ giúp khách hàng vừa sở hữu căn hộ, vừa đảm bảo an toàn tài chính lâu dài.
Văn phòng Vua Nhà đất
Trên đây là bài viết về Vay thế chấp để mua chung cư . Mong bài viết hỗ trợ thêm thông tin cho Anh/Chị!!! Nếu cần biết thêm thông tin gì Anh/Chị có thể đến Văn phòng Vua Nhà đất để được tư vấn nhé!
 Team Vua Nhà Đất làm việc và sinh sống tại đây nên rất hiểu và Calla garden. Về đời sống tại đây, anh chị cần tìm hiểu về Calla garden, về KDC 13C, KDC Conic, đừng ngại nhấc máy lên gọi cho Vua Nhà đất hỗ trợ nhé.
Cám ơn các anh chị đã đọc bài ạ. Chúc anh chị luôn vui tươi, mạnh khoẻ và thành công. Team Vua nhà Đất. Team Vua Nhà Đất – “Mua nhanh Bán nhanh vì giá tốt”  —